AI 的尽头是放贷:借钱的亏现金流,放贷的赚得盆满钵满
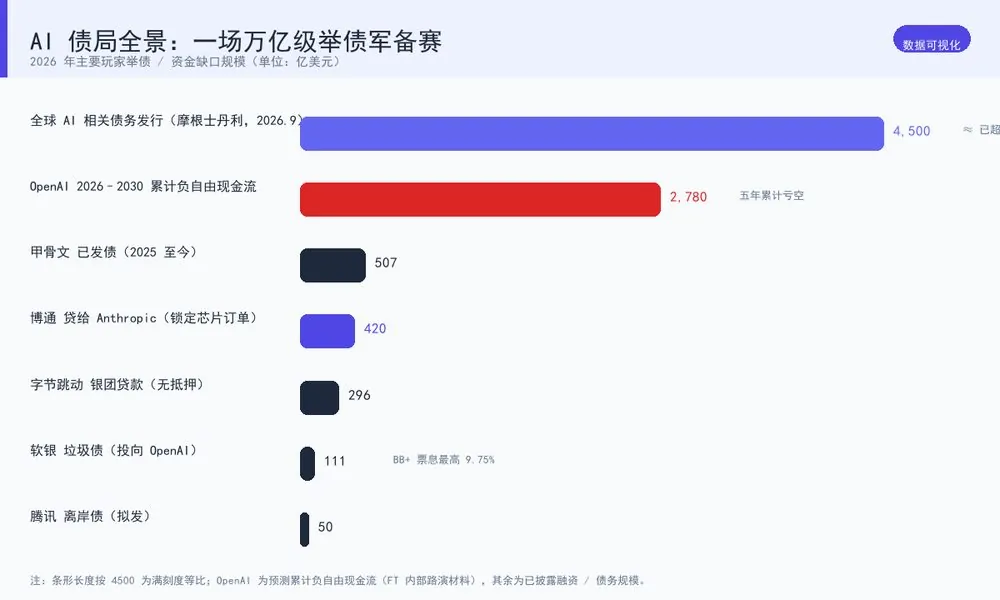
2026 年 AI 相关债务发行约 4500 亿美元(摩根士丹利,9 月),已超 2025 全年两倍;OpenAI 一家预测到 2030 年累计负自由现金流 2780 亿。借钱的人,已经排起长队。 图片来源:作者据摩根士丹利、金融时报、路透社等公开数据梳理绘制
一场万亿级的举债军备赛
先把举债的规模摆出来。摩根士丹利测算,截至 2026 年 9 月初,全球 AI 相关债务发行约 4500 亿美元,已经超过 2025 年全年两倍。英格兰银行金融政策委员会在 2026 年 9 月的会议纪要里直接写:AI 相关融资增长显著,AI 已占英国公司债发行的 47%。
单看几家主角。腾讯 10 月启动最多 50 亿美元离岸债,用于芯片采购等 AI 资本开支,这是它 2020 年以来最大一笔离岸票据,而今年 6 月它刚发了近 47 亿美元。字节跳动 9 月拿下近 30 家银行提供的 296 亿美元银团贷款,初始三年、可延两年,而且没有抵押,银行基本是靠字节的名字在放款。软银 9 月发行 111 亿美元公司债,创下史上最大规模高收益债纪录,钱大部分打给 OpenAI,利率 7.125% 到 9.75%,评级 BB+,属于垃圾债。甲骨文更狠,2025 年至今三次公开发债合计 507 亿美元,2026 财年资本开支 557 亿、自由现金流被拖到负 237 亿美元。
最夸张的是 OpenAI。金融时报拿到它的内部路演材料:2026 到 2030 年,公司预计累计负自由现金流 2780 亿美元;同期累计营收约 8400 亿,但算力与基础设施累计开支要到 8560 亿,一来一回还是亏。为了填这个窟窿,它永远在融资。
4500 亿 全球 AI 相关债务(摩根士丹利,2026.9) | 2780 亿 OpenAI 累计负自由现金流(2026–2030) | 47% AI 占英国公司债比例(英格兰银行) |
| 玩家 | 动作 | 金额 | 看点 |
|---|---|---|---|
| 腾讯 | 离岸债(拟发) | 最多 50 亿美元 | 2020 年来最大,主要买芯片 |
| 字节跳动 | 银团贷款 | 296 亿美元 | 无抵押,30 家银行抢着贷 |
| 软银 | 高收益债 | 111 亿美元 | BB+ 垃圾债,票息最高 9.75%,投 OpenAI |
| 甲骨文 | 公开发债 | 507 亿美元 | 自由现金流 −237 亿 |
| OpenAI | 融资缺口 | 负 2780 亿美元 | 2026–2030 累计预测 |
真正稳赚的,是放贷的人
钱都借出去了,问题来了:谁在赚钱?把账拆开,会发现一个反差。下场挖金子的,现金流全是负的;站在链头放贷、卖铲子的,赚得最确定。
英伟达就是典型。它 2027 财年第二财季(截至 2026 年 7 月)总收入 962 亿美元,同比涨 106%,其中数据中心收入 890 亿,同比涨 117%,毛利率高达 75%。黄仁勋的原话是:算力就是收入。卖铲子的人,最先看到钱。
博通更精。它同意向 Anthropic 提供最高 420 亿美元贷款,条件是 Anthropic 买它的芯片、并在 2027 年成为它最大客户。借钱让客户买自己的东西,提前锁定大客户,英伟达和 AMD 都这么干过。用远川的话说,这跟曹贵人爬得越高、温宜前程越好是一个道理。
银行也不亏。字节那笔 296 亿无抵押贷款,中国银行们认购超过六成,吃的是利差。一位消息人士的原话很直白:这么大一笔无抵押贷款非常罕见,银行基本是纯粹数着字节的名字在放款。
软银则是最极致的放贷玩家:自己发垃圾债募资,再投给 OpenAI,本质是借钱炒股。它累计向 OpenAI 投了 646 亿美元,换 13% 股权,债券评级 BB+,最高年票息 9.75%。华尔街给孙正义的 AI 梦想买单,也没忘多收一点风险溢价。
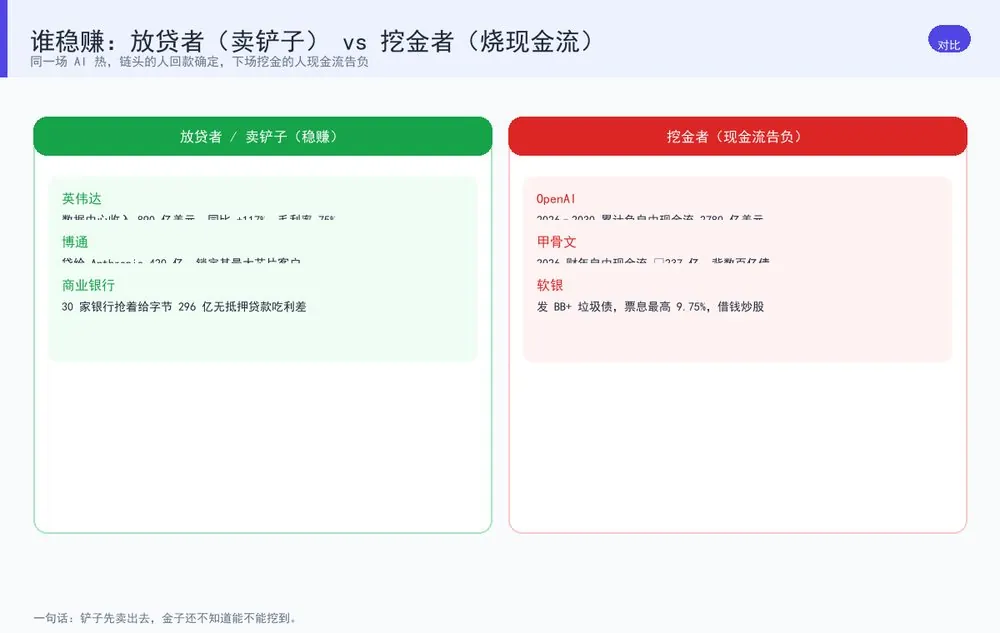
同一场 AI 热,链头的人回款确定,下场挖金的人现金流告负。铲子先卖出去,金子还不知道能不能挖到。 图片来源:作者据英伟达财报、路透社、金融时报等公开数据梳理绘制
放贷的两个套路:抵押,与信用
放贷这门生意,核心就两件事:抵押,和信用。看懂这两条,就看懂了整场 AI 债局的底层结构。
信用那条线最刺激。字节 296 亿无抵押,靠的是名字;软银发垃圾债,靠的是 Arm 股权质押和 OpenAI 的想象空间。甲骨文更花:在和 OpenAI 合作的 Jupiter 数据中心项目上,它找了私募入股开发商,又拉来 180 亿美元银行贷款,债由项目主体背,自己从房东变成二房东,债务压力大大减轻,只是这房子还没通水通电。
抵押那条线更隐蔽,叫循环融资。博通借钱给 Anthropic、条件是买博通芯片;云厂商注资 AI 实验室、实验室再以算力采购形式把钱回流。BIS 在 2026 年年报里专门点名这种安排,说供应商投资客户、客户再采购供应商产品的嵌套关系,加上不透明和杠杆,会让真实风险很难看清,一旦预期落空,损失会被放大。
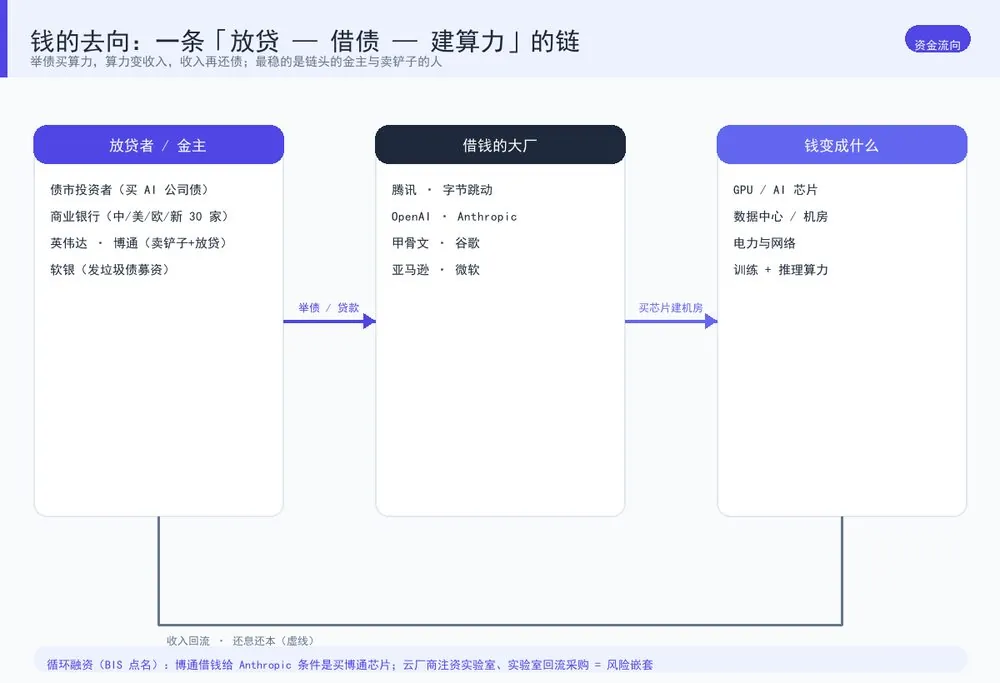
举债买算力,算力变收入,收入再还债。最稳的是链头的金主与卖铲子的人;循环融资(博通借 Anthropic 买博通芯片)被 BIS 点名风险嵌套。 图片来源:作者据公开报道梳理绘制
借钱的赌的是收入覆盖利息,放贷的赌的是抵押物和时间。区别是,放贷的人先拿到钱。
监管已经在敲钟
这场放贷游戏不是没人担心。国际清算银行(BIS)在 2026 年年报里警告:AI 资本支出热潮可能转变为旷日持久的投资萧条,并类比了 19 世纪的运河热、铁路热和 90 年代末的互联网泡沫,说它们共同的特征是,一项真正的技术突破,吸引了远超商业回报最终能支撑的资本。
英格兰银行金融政策委员会 2026 年 9 月更直接:AI 债务激增可能引发金融市场危机。它引用摩根士丹利和摩根大通的数据,全球 AI 相关债务 2026 年初至 9 月约 4500 亿美元,摩根大通估计 2026 到 2030 年通过债务融资的 AI 资本开支约 4.1 万亿美元,其中 7000 亿美元数据中心开支靠私人信贷。AI 已占英国公司债 47%,英镑公司债里 AI 相关融资同样占 47%。
市场已经有过预演。2026 年 7 月,韩国股市因为半导体企业深度参与全球 AI 硬件供应链,主要股指两次触发熔断。BIS 说,如果 AI 回报让人失望,融资可能骤然退潮,并对整体金融环境产生连带冲击。
普通人蹭哪杯羹:做用铲子的人
说了半天大厂和金主,回到普通人。这场万亿债局,跟一个想用 AI 做点小生意、搞点副业的人,到底什么关系?
关系是:大厂举债建算力,直接后果是算力越来越便宜。OpenAI 的路演材料里也提到,推理成本每 12 到 18 个月大约降十倍。换句话说,别人砸万亿美元背债把价格打下来,你直接享用。
所以普通人最聪明的姿势,是做用铲子的人,既不是卖铲子的人,也别去当挖金子的人。
- 第一,不举债、不建数据中心。你不需要买 GPU、盖机房,算力降价红利天然惠及你。
- 第二,用 AI 工具做应用层和内容层。拿 WorkBuddy 这类现成工具,做内容、做服务、做一人公司,零算力成本创业,不碰底层训练。
- 第三,别加杠杆去放贷。远离不透明的 AI 理财、概念炒作、借贷炒币。你不卖铲子,就别去当金主,那是要背债、扛波动的活。
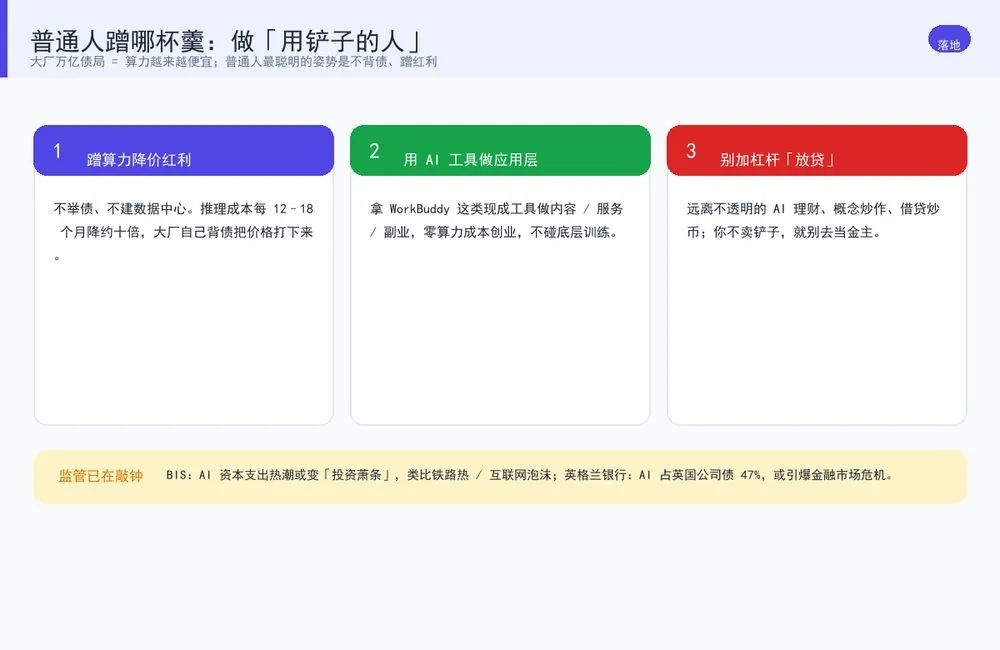
大厂万亿债局把算力价格打下来,普通人最舒服的位置是拿着铲子、不背债。监管侧,BIS 与英格兰银行已就 AI 债务风险敲钟。 图片来源:作者据公开数据梳理绘制
一句话总结这一节:宇宙的尽头是不是铁岭不知道,但 AI 的尽头是放贷。而普通人最好的位置,是拿着铲子、不背债,蹭大厂自己都背不动的算力红利。
写在最后
远川那篇的结尾很妙:今年 10 月之前,又有谁能想到一辆车的卖点可以是刹车。AI 的进步一日千里,用当下的知识预测遥远的未来总有局限。但有一件事是确定的:当所有人都在借钱建未来,最稳的生意,往往是给借钱的人递铲子,或者,自己安安静静用铲子挖点确定的金子。
对普通人来说,后者就够了。
参考出处
- 远川研究所《AI的尽头是贷款》(腾讯新闻,2026-10-13)。
- 路透社:字节跳动 296 亿美元银团贷款(2026-09-04);软银 111 亿美元高收益债(2026-09-24);博通向 Anthropic 提供最高 420 亿美元贷款(2026-10-01)。
- 金融时报:OpenAI 内部路演材料,2026–2030 累计负自由现金流 2780 亿美元(2026-09)。
- 彭博社:腾讯拟发行最多 50 亿美元离岸债(2026-10)。
- 英伟达 2027 财年第二财季财报:数据中心收入 890 亿美元,同比 +117%,毛利率 75%(2026-08-26)。
- 甲骨文 2026 财年财报:自由现金流 −237 亿美元,资本开支 557 亿美元。
- 英格兰银行金融政策委员会 2026 年 9 月会议纪要;国际清算银行(BIS)2026 年年度经济报告。
- 摩根士丹利、摩根大通相关 AI 债务融资测算(2026)。