从倒卖账号到收平台税:Token 中间商还有差价可赚吗?
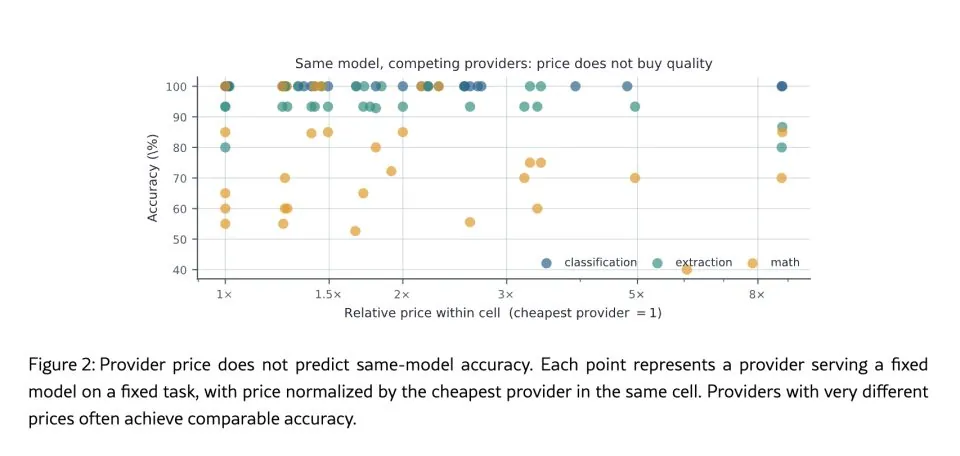
arXiv 论文《你无法仅凭价格表选择供应商》核心图:同一个模型、同一个任务,换一家供应商,价格相差最多 8 倍以上,准确率却可能接近。 图片来源:arXiv:2609.37902 论文图(经腾讯新闻转载)
差价的前世:25 元一个账号的年代
要理解今天的中间商,先看他们从哪来。ChatGPT 爆火后的 2023 年,电商平台上卖账号的商家报价 25 元到 259 元不等,共享号、期限号、永久号分档售卖,评论区里躺着不少被骗记录。更"高级"的玩法是镜像站:一端连海外官方程序,一端连国内用户,提问转一圈再传回来。光明网当年的调查就点破了风险:用户输入的个人和企业敏感信息,会先暴露给镜像服务商。
后来账号倒卖升级成"中转站":批量注册或购买 ChatGPT、Claude 的订阅账号攒成号池,海外服务器做跳板,把接口封装成标准 API,以远低于官方的价格转卖,"一杯奶茶钱兑换数百万 Token"。这套流水线的启动成本低到 2000 到 5000 元,开源项目把代理转发、计费系统、用户管理全部打包好,一行命令就能部署,不懂代码的人照着教程也能当站长。
差价从哪来?律所拆解过五类灰色账本:薅新账号免费额度、退款套利(充值调用后申请退款,甚至故意发敏感内容触发封号让成本清零)、虚报 Token(一个汉字正常耗 1.5 到 2 个 token,后台扣 3 到 4 个)、模型掉包(用户买的是 Opus,实际调用开源小模型)、卖用户数据。行业里管折扣系数叫"倍率",价格战最凶的时候打到 0.03 倍率;号池渠道层层分发,裂变出所谓的"八手站长"。
这门生意的终局来得很快。2026 年 4 月,中央网信办部署"清朗·整治 AI 应用乱象"专项行动;国家安全部 6 月点名"AI 中转站"风险,提醒用户选择官方直连、正规授权、安全合规的平台。同月,一位网名"瓜皮"的上海站长发布关停声明:他因非法获取 API 模型被刑事拘留 37 天,退赔退赃还要缴罚金,"中转站没赚到钱,也无力赔偿用户充值款"。2026 年 5 月,大批中转站停摆关停。靠灰产生存的信息差价,被监管一夜清零。
两篇论文说透:差价为什么存在
灰色差价死了,正规差价却活着。要理解后者,得先看 9 月 29 日提交 arXiv 的论文《你无法仅凭价格表选择供应商》(悉尼大学、约翰霍普金斯、斯坦福、香港城大研究者合著)。他们实测了 6 个开放权重模型在多家供应商的实时端点,结论可以浓缩成三句话。
第一,同一个模型,换一家供应商提供服务,质量、延迟、可用性和价格都可能剧烈变化。唯一的稳定规律是:更贵的供应商确实更快,溢价买到的是基础设施;但价格不预测质量,也不预测可用性。最便宜的那家有时严重退化,最贵的那家常常既不最准也不最安全。
第二,失效是"任务选择性"的。论文记录了一个极端案例:某个部署在知识类任务上表现几乎正常,在多步推理任务上却灾难性退化。供应商之间的排名甚至会跨任务反转。用"差一点的 GPT"来形容它并不准确,它更接近"一半场景正常的假模型"。
第三,实测地图会漂移。供应商会改硬件、换量化、调配置,上周的测量本周就可能作废。
另一篇斯坦福和伯克利的论文《价格反转现象》补了一刀:在 32% 的模型两两比较中,标价更低的模型实际总成本反而更高,反转最高达 28 倍;同一查询重复运行,思考 token 的消耗能差出 9.7 倍。两篇论文共同指向一个事实:这个市场的价目表,基本上不反映真实成本和质量。信息不透明本身,就是差价存在的土壤。谁能把"谁在提供服务"测量清楚,谁就能把不透明变成收入。
便利差价:OpenRouter 与它的 5.5%
第一种正规差价,卖的是省心。OpenRouter 把 80 多家供应商的 500 多个模型收进一个接口:一次接入、一份账单、一个密钥,某家供应商出故障时自动切换。按腾讯科技援引的官方价目表,标准方案在用户购买调用额度时收取 5.5% 的平台费,模型调用按供应商公布价扣款。用户多付的这笔钱,买的是统一接入、账单管理和故障兜底。
这门生意的规模已经不小:平台月处理 token 超过 200 万亿,服务上千万用户、25 万个应用,客户名单里有 NVIDIA、Zoom、Lovable。CEO Alex Atallah 的判断是:没有一个模型能最适合所有任务,开发者需要一个中立层来组织和管理多种模型。早期投资方 a16z 用过个精妙的类比:这就像可靠电网出现之前的用电体验,供应会中断、价格会变化、接口各不相同,而 OpenRouter 要做那张电网。
最重量级的背书来自支付巨头。2026 年 8 月 19 日,Stripe 宣布收购 OpenRouter,官方通稿里 Patrick Collison 有句话值得咀嚼:"Token 是 AI 时代公司的核心货币,其真实经济潜力取决于能否用好稀缺的算力资源。"一家靠"优化每一分钱收入"起家的公司,亲自下场做 token 路由,说明"便利差价"已经被巨头认定为正经生意。这个 90 人的团队被外界叫了几年"Stripe for LLMs",现在真的进了 Stripe。
效率差价:Token 工厂的残酷账本
第二种差价,卖的是生产效率。同一个模型,在不同芯片、不同推理引擎、不同调度策略下,单位成本能差出百分之几十。硅基流动和无问芯穹被称为"Token 工厂":把开源模型适配到英伟达、昇腾等不同芯片上,靠推理优化和弹性调度,让同样一批服务器处理更多请求,再把富余的调用能力卖出去。客户买的是"随时能调用",工厂却要提前为容量付钱。唐安波谈过这个结构性矛盾:按高峰备算力,平时闲置;按低谷备,高峰接不住。
这门生意的账本,残酷得像一堂公开课。硅基流动 2026 年 6 月 30 日递表港交所,招股书显示:2025 年营收 5533 万元,同比增长 653%,听着很美;同年净亏损 3.45 亿元,三年累亏约 4.4 亿。拆到业务线更刺眼:公有云服务收入 2926 万元,毛利率是负 119%,相当于每收 1 元钱倒贴 1.19 元;本地部署解决方案毛利率 82.5%,是唯一的正向现金来源。算力全靠外部租赁,2025 年算力资源成本 5962.7 万元,占销售成本近九成;销售营销花了 8374 万元,其中六成四是给用户发的代金券补贴。
规模数据倒是漂亮:注册用户从 2024 年的 12.7 万涨到 2026 年 4 月的 1028 万,日均 token 吞吐约 5785 亿次,服务 1.3 万家企业客户,按吞吐量算是中国最大的独立生态 token 供应商。但把大厂算进来,它只排第四,市场份额约 1.5%。资本还在加注:2026 年 9 月它完成 B+ 轮二期及 C 轮融资,年内股权融资近 29 亿元,投后估值 77.4 亿元,刚好踩过港股 18C 的 80 亿港元门槛;无问芯穹 10 月 12 日完成 23 亿元 C 轮,累计融资 43 亿元。
效率差价的真正压力在这里:假如技术优化让一次调用的成本下降两成,同期市场报价却下降三成,利润空间照样被压缩。客户不会因为你背后的优化很复杂就愿意多付钱。摩根大通预测,未来 12 个月 token 单位价格还要再降 40% 以上。对 Token 工厂来说,这是与时间的赛跑:效率提升的速度,必须跑赢市场降价的速度。
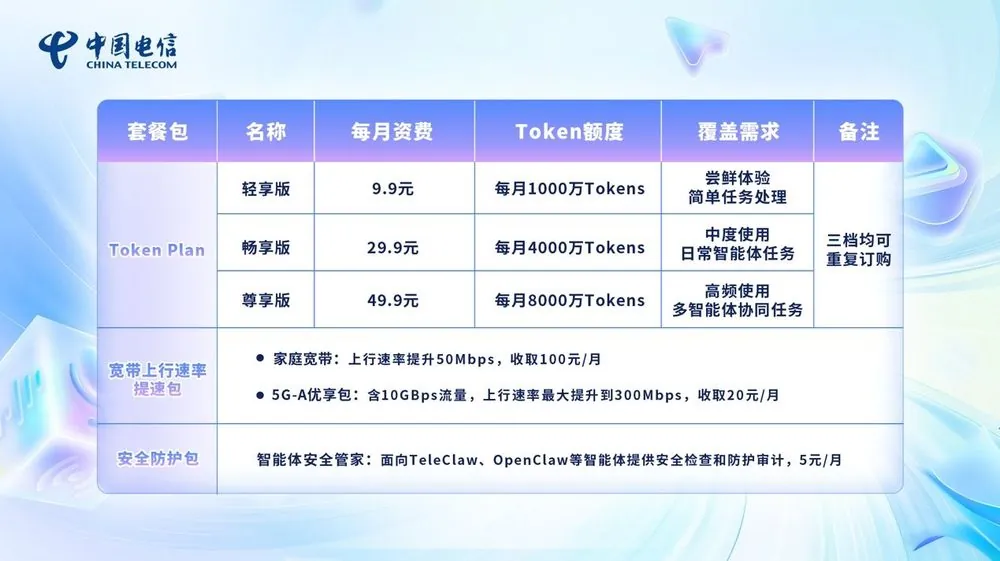
中国电信个人及家庭 Token 套餐:轻享版 9.9 元/月含 1000 万 Tokens,三档均可重复订购。 图片来源:中国电信官方套餐表(经新京报报道发布)
捆绑差价:运营商的套餐打法
第三种差价,卖的是捆绑。2026 年 5 月 17 日,中国电信推出试商用 Token 套餐,把卖流量包的老手艺搬到了 token 上。个人及家庭版最低 9.9 元/月含 1000 万 Tokens,畅享版 29.9 元含 4000 万,尊享版 49.9 元含 8000 万;面向开发者和中小微企业,基础版 39.9 元含 1500 万 Tokens,旗舰版 299.9 元含 1.5 亿。三档均可重复订购,额度用完可转按量付费。
单看 token 单价,这几乎是击穿价。但运营商算的不是 token 的账,是"Token+连接+安全"一体化的账:买了套餐,可以顺手加宽带上行提速包(100 元/月)、智能体安全管家(5 元/月)、智能体护栏(30 元/月);没有本地硬件的用户,直接买内置了智能体的天翼 AI 云电脑;企业客户要私有化部署,还有"私有化部署+Token 批发"的组合拳。中国电信的天翼云既整合自有和第三方算力,也做芯片适配、模型调度和推理优化,甚至规划了天翼 Token 币作为生态流通的统一量纲。
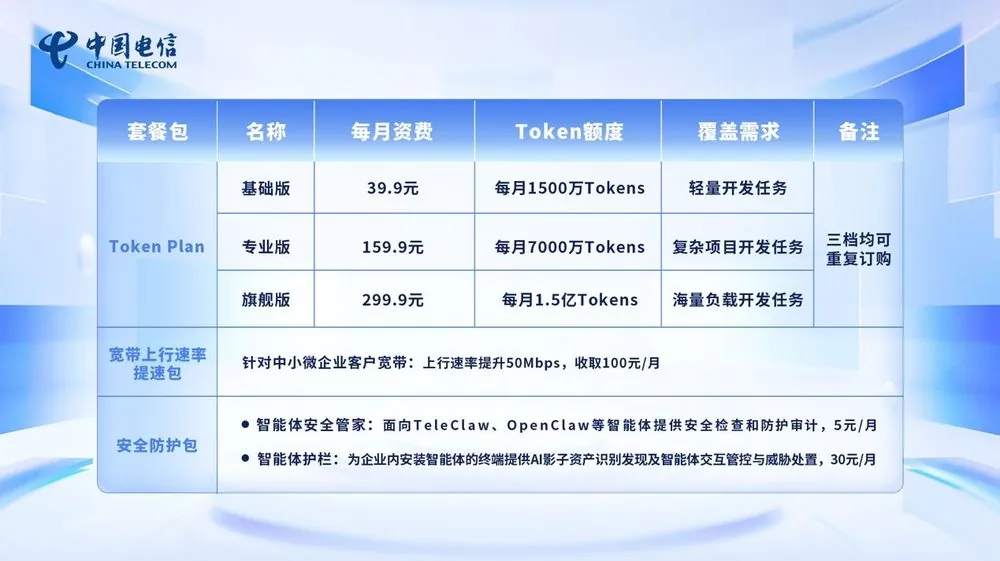
中国电信面向开发者及中小微企业的 Token 套餐:基础版 39.9 元/月含 1500 万 Tokens,融合星辰大模型与 GLM5 等主流模型。 图片来源:中国电信官方套餐表(经新京报报道发布)
运营商的逻辑是用交叉补贴换总预算:如果一家企业已经从它这里买宽带、云和安全服务,再把模型调用加进采购清单,是顺理成章的事。它们争取的是客户整套 AI 服务的采购支出,token 只是入口。但既有客户关系只是入口,不生产模型的运营商,最终还得在品质和价格上和云厂商、Token 工厂正面竞争。
入口差价:大厂订阅里的"过路费"
第四种差价最隐蔽,卖的是入口。拥有自家模型的科技大厂,开始把竞争对手的模型装进自己的订阅,做起了转卖。于是出现一个有点错位的关系:用户想用 Anthropic 的 Claude,钱却可能付给 Google。
Google 的 AI 开发工具 Antigravity 里,Gemini 和 Claude 并列可选,Claude Sonnet 5.5 和 Opus 5.5 面向付费的 Google AI Pro 和 Ultra 订阅用户开放。但额度是分家的:自家模型和第三方模型各一套配额,复杂任务消耗更多,额度用完可以买 AI 积分按用量价结算。Google 的算盘很清楚,让 Antigravity 成为智能体时代软件开发的"大本营",模型只是完成工作的一部分,用户留在这个环境里,比某次调用用谁家模型更值钱。
10 月 12 日公布的 The X Subscription 更直白:Grok、Cursor 和 X 会员权益打包,Premium 档每月 30 美元。套餐内的模型用量主要供自家模型;Premium 及以上用户可以在 Cursor 里选 Claude 等第三方模型,但从首次调用起就按 API 公开价另付费,消耗预充值余额。团队用户还要多付一层:第三方模型调用在 API 价格之外,加收每百万 Token 0.25 美元的 Cursor 服务费,个人方案不收,自家模型免收。同样的设计也出现在 Cursor 自己的两池体系里:自家模型池用量宽裕,第三方模型池按 API 原价计量。
接入别人的模型,不代表放弃对自家模型的偏好。大厂要的是鱼与熊掌兼得:工具足够好用,把用户留下来;同时通过额度设计和价格引导,让更多使用量流向自家模型。第三方模型走过大厂的门,就得留下买路钱,这是入口差价的本质。
快钱仍在:七折批发与时间差
四类差价之外,最原始的搬砖套利依然存在。腾讯科技的报道里,一位经营小型中转站的受访者说得直白:批量购买国产模型 API,最低能拿到约七折价格,加价转卖,"这也会比客户直接购买 API 便宜",批发零售之间的差价就是当下可以赚的钱。他的自我判断也一样清醒:"现在完全是在赚一个时间差,模型的供需还不平衡,大模型公司对小客户也没那么完善的服务能力。但这不是什么可持续的生意,赚个快钱。"
还有一批小型中转站,靠早年囤下的卡搭起小机房,部署开源模型对外售卖。它们的共同点是吃着三重红利:官方大客户服务覆盖不到长尾、算力供需仍不平衡、价格体系还不透明。这三个红利每一个都在退潮:厂商直销服务在完善,算力在过剩,价格在透明化。
对个人开发者,合法的小额套利窗口反而更实在:峰谷定价(DeepSeek 等厂商工作日高峰翻倍、夜间周末半价,批量任务调度到闲时就是白捡的成本优化)、推理档位路由(简单任务用 low 档、疑难任务才开 max,成本差出四成)、限免窗口期(比如 DeepSeek 搜索 API 到 11 月 1 日前客户端内调用免费)。这些不是生意,是省钱手艺。
差价会消失吗
把整条链摆完,可以给个判断了。价差收敛的力量有三:价格透明化(聚合平台把价目表摊平)、服务完善化(官方直销向下覆盖长尾客户)、监管常态化(灰色通道被持续清场)。按这个趋势,单纯靠"低买高卖"的搬砖差价,会像 2023 年的账号倒卖一样,利润越摊越薄。
但差价存续的理由同样硬:第一,质量不确定性长期存在。论文已经证明,同一个模型换个供应商就能差出一个世代,且实测地图持续漂移,那么"持续测量并路由"本身就是可持续收费的服务,Facet 那种在线认证路由器就是雏形。第二,异构算力长期存在。国产芯片百花齐放,让模型在每种硬件上高效运行,是需要持续投入的真本事,效率差价有真实来源。第三,捆绑需求长期存在。企业就是希望一份合同买齐算力、模型、连接和安全,运营商的套餐逻辑不会退场。
所以答案是有差价,但性质全变:过去赚的是信息差和监管套利,今天赚的是便利差、效率差、捆绑差和入口差。共同门槛只有一个:你得提供真实价值,而不只是转发请求。
普通人的选路清单
- 第一,默认官方直连。国内模型(DeepSeek、通义、豆包、Kimi、智谱等)都有官方 API,价格透明、合规干净、不怕跑路。用量小的时候,官方直销和聚合平台价差有限,省不下几个钱,买不来一堆风险。
- 第二,多模型场景用聚合。要同时调用多家模型、需要故障自动切换,OpenRouter 这类平台的 5.5% 花得值。单一模型重度用户,直连更划算。
- 第三,远离灰色中转。识别方法很简单:价格低到离谱的,大概率在薅额度、虚报 token 或者模型掉包;更要命的是数据风险,你的输入先到中转站服务器,"忠实转发"还是"另作他留"无法验证,此前已有用户在中转站账号里看到上一位用户留下的资料。监管已经明确提示:不用无明确来源、无运营资质、无安全保障的"三无"平台。
- 第四,运营商套餐适合打包需求。如果你本来就要买宽带、云电脑和企业安全服务,把 token 打包进同一份采购,顺便享受补贴价,是合理选择;纯 API 用户则未必划算。
- 第五,把自己的账算细。别信价目表,信实测:固定任务集回归测试,统计单任务真实成本(token 总量×单价×轮次),这才是论文说的"完成一个任务多少钱"。
写在最后
一种新技术的普及,常常伴随一群新商人的出现。AI 世界里,生产智能的人与出售智能的人,未必是同一群人。从 25 元的账号,到 0.03 倍率的号池,再到 5.5% 的平台税、负毛利的公有云、9.9 元的套餐和订阅里的过路费,token 中间商的形态换了一轮又一轮,底层逻辑始终没变:市场哪里不透明、不方便、不经济,差价就藏在哪里。
对想在这条链上找位置的个人和一人公司,结论倒也清晰:搬砖的窗口在关,测量的价值在涨。与其做第 N 手倒爷,不如学会把"谁在提供服务"这门功课做进自己的成本模型里。
参考出处
- arXiv:2609.37902《You Cannot Pick a Provider From the Price List: Market-Aware Routing for Open-Weight LLM Inference》(2026-09-29,悉尼大学、约翰霍普金斯大学、斯坦福大学、香港城大)。
- arXiv:2603.23971《价格反转现象:推理模型越便宜,成本反而越高》(斯坦福大学、加州大学伯克利分校)。
- Stripe 官方新闻稿《Stripe agrees to acquire OpenRouter》(2026-08-19);OpenRouter 官方博客《OpenRouter is Joining Stripe》。
- 硅基流动港交所招股书(2026-06-30 递交,18C 章);公司 B+ 轮二期及 C 轮融资公告(2026-09-20)。
- 中国电信试商用 Token 套餐官方发布(2026-05-17);中央网信办"清朗·整治 AI 应用乱象"专项行动通报(2026-04)。